Strategi cerdas pengelolaan keuangan setelah gajian agar tidak boros dan terhindar dari hutang

Waktu nerima gaji bulanan selalu jadi yang paling dinantikan setelah bekerja keras selama sebulan penuh. Tapi, kegembiraan tersebut seringkali mendadak hilang ketika saldo rekening mendadak ludes cuma dalam dalam hitungan hari setelah tanggal penerimaan. Masalah klasik ini tentu sangat akrab bagi siapa saja yang kurang disiplin dalam menerapkan pengelolaan keuangan pasca gajian secara terstruktur, terencana, dan konsisten di setiap bulannya.
Agar jeratan masalah finansial tidak terus berulang dan mengganggu ketenangan pikiranmu, penting bagi kita untuk mulai mempelajari bagaimana cara mengatur gaji dengan lebih bijak, cermat, dan terukur sejak hari pertama uang masuk ke rekening. Ayo, kita kupas tuntas berbagai langkah taktis dan strategisnya, lengkap dengan dukungan solusi keuangan yang transparan dari Honest.
Memahami pentingnya perencanaan keuangan sejak hari pertama gajian
Biar uang hasil kerja kerasmu nggak cepat habis terserap untuk berbagai keperluan konsumtif yang tidak terencana dengan baik, langkah awal yang mutlak wajib dilakukan adalah menyusun pos-pos pengeluaran secara disiplin.
Menerapkan cara mengatur uang gajian dengan benar akan membantumu membedakan secara tegas antara kebutuhan primer yang mendesak dan sekadar keinginan sesaat yang sifatnya sementara serta menghabiskan anggaran.
Membangun mentalitas anti-impulsif untuk kebebasan finansial jangka panjang
Mengatur keuangan pasca gajian bukan hanya soal membagi angka di atas kertas, melainkan juga tentang membangun ketahanan mental dalam menghadapi berbagai godaan konsumtif yang datang setiap hari.
Di era modern ini, paparan iklan di media sosial dan kemudahan checkout belanja daring sering kali melemahkan pertahanan diri, membuat kita tanpa sadar menekan tombol pembelian untuk barang-barang yang sebenarnya tidak terlalu dibutuhkan.
Memahami psikologi pengeluaran diri sendiri adalah kunci utama untuk memutus siklus boros yang kerap berujung pada tumpukan tagihan di akhir bulan. Kamu juga bisa menerapkan loud budgeting untuk membantumu mengelola keuangan secara bijak.
1. Pertimbangkan sebelum belanja
Langkah pertama yang bisa diterapkan kalau kamu merasa selama ini uang gajimu cepat banget habis adalah memberlakukan aturan jeda waktu 24 jam sebelum memutuskan membeli barang di luar daftar kebutuhan pokok. Ketika kamu melihat suatu barang yang menarik perhatian, berikan waktu sehari penuh untuk berpikir apakah barang tersebut benar-benar bernilai guna tinggi atau sekadar memuaskan emosi sesaat. Sering kali, keinginan tersebut akan memudar dengan sendirinya setelah emosi mereda.
2. Konsultasikan keuanganmu ke orang terdekat
Selain itu, penting juga untuk terbuka mengenai kondisi keuangan kepada orang terdekat agar lingkungan sosialmu turut mendukung gaya hidup hemat yang sedang dibangun, alih-alih justru menyeretmu ke dalam budaya konsumtif yang berlebihan.
3. Latih kesadaran finansialmu
Ketenangan pikiran yang lahir dari rekening yang stabil dan bebas dari beban utang konsumtif jauh lebih berharga daripada kepuasan sesaat akibat mengikuti tren. Dengan melatih kesadaran finansial secara konsisten setiap kali bulan baru dimulai, kamu tidak hanya menyelamatkan dompet dari ancaman kehabisan dana sebelum waktunya, tetapi juga sedang mencetak fondasi masa depan yang jauh lebih mandiri, mapan, dan siap menghadapi segala ketidakpastian ekonomi di kemudian hari.
Mulailah membuat daftar skala prioritas keuangan agar kamu tahu mana pengeluaran rutin yang perlu diprioritaskan. Ini membantumu mengelompokkan mana kebutuhan yang paling penting didahulukan dan mana yang nggak terlalu perlu untuk langsung dibeli.
Simak pembahasan lebih jauh soal menghindarkan diri dari sifat boros dan beban utang!
Cara menghindari pemborosan dan beban utang bulanan
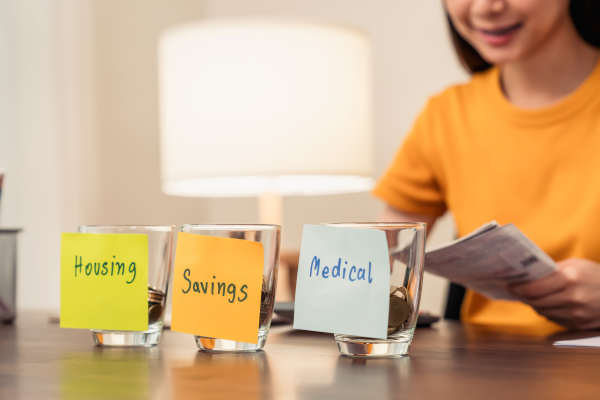
Supaya kondisi finansial pribadi tetap sehat, stabil, dan terjaga sepanjang bulan tanpa rasa cemas berlebihan, berikut beberapa langkah strategis mendalam yang perlu kamu lakukan untuk bisa terhindar dari pemborosan dan hutang:
1. Gunakan metode alokasi pendapatan yang teruji dan disiplin
Terapkan pembagian dana secara proporsional segera setelah gaji masuk ke rekening utama, misalnya dengan memisahkan anggaran untuk kebutuhan pokok rumah tangga, tabungan masa depan, pos investasi jangka panjang, serta dana khusus pelunasan kewajiban bulanan tanpa kompromi.
2. Bayar segera seluruh kewajiban utang tanpa menunda
Jangan pernah menunda pembayaran tagihan atau cicilan bulanan begitu dana tersedia di tangan. Hal ini bertujuan agar kamu terhindar dari risiko denda keterlambatan sekaligus menjaga kedisiplinan arus kas secara menyeluruh. Mengutip dari penjelasan resmi Bank Indonesia pada rubrik informasi sistem layanan informasi keuangan, menjaga catatan pembayaran tetap lancar sangat krusial agar reputasi finansialmu bersih di mata perbankan. Kamu bisa melakukan pemantauan status kesehatan finansial secara berkala lewat layanan BI checking serta memantau cek skor kredit secara mandiri.
3. Batasi penggunaan fitur utang konsumtif yang tidak perlu
Hindari kebiasaan mengandalkan pinjaman instan untuk hal-hal yang bersifat impulsif atau sekadar mengikuti tren gaya hidup sesaat. Manfaatkan panduan praktis mengenai cara mengatur gaji untuk memastikan setiap rupiah yang dikeluarkan benar-benar memberikan nilai produktif bagi kehidupanmu ke depannya.
4. Manfaatkan alat pembayaran yang transparan dan terkontrol
Untuk mendukung gaya hidup finansial yang modern dan terkelola dengan baik, pastikan kamu selalu mengandalkan aplikasi kartu kredit yang handal seperti Honest App. Melalui dukungan penuh dari kartu kredit Honest, kamu bisa dengan mudah memantau setiap transaksi harian secara real-time, bayar tagihan dengan kartu kredit tepat waktu, serta memanfaatkan berbagai fitur kartu kredit honest yang dirancang transparan demi menjaga kestabilan ekonomi pribadimu setiap hari.
Frequently Asked Questions (FAQ):
1. Bolehkah saya menggunakan kartu kredit untuk belanja kebutuhan pokok sehari-hari?
Ya, kamu bisa memanfaatkan kartu kredit untuk belanja kebutuhan pokok asalkan mampu melunasinya sesuai tanggal cetak tagihan.
2. Berapa persen idealnya limit kartu kredit yang boleh digunakan agar tidak merusak keuangan?
Supaya keuanganmu nggak kacau, gunakan maksimal 30% dari limit kartu kreditmu untuk belanja dan pastikan sesuai dengan gaji agar mampu melunasinya sebelum jatuh tempo tagihan.
3. Bagaimana kalau tanggal jatuh tempo sudah dekat tapi saya belum gajian?
Kalau kamu belum gajian tapi jatuh tempo tagihan sudah di depan mata, maka kamu perlu memanfaatkan dana darurat untuk melunasinya agar nggak terkena denda keterlambatan. Kalau kamu nggak punya dana darurat, coba konsultasikan kepada pihak penerbit kartu kredit untuk meminta keringanan.
4. Ketika sedang keadaan terdesak dan belum gajian, bolehkah saya pakai kartu kredit?
Ya, kamu bisa memanfaatkan kartu kredit sebagai dana darurat sementara, misanya untuk membayar tagihan medis, melakukan tarik tunai (cash advance), ataupun untuk membeli barang kebutuhan pokok. Dengan catatan, digunakan secara bijak sesuai kemampuan agar ketika nanti gajian kamu bisa melunasi tagihannya.
5. Poin reward dan cashback apakah membantu menghemat pengeluaran setelah gajian?
Ya, kamu bisa memanfaatkan cashback maupun poin reward untuk mendapatkan potongan harga ataupun bonus ketika berbelanja dan membayar tagihan. Tentunya ini bisa lebih menghemat pengeluaranmu asalkan selektif dalam memilih promo.

Tunggu apa lagi?
Dapatkan Honest Card kamu sekarang